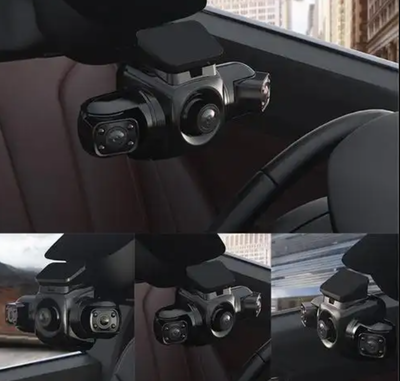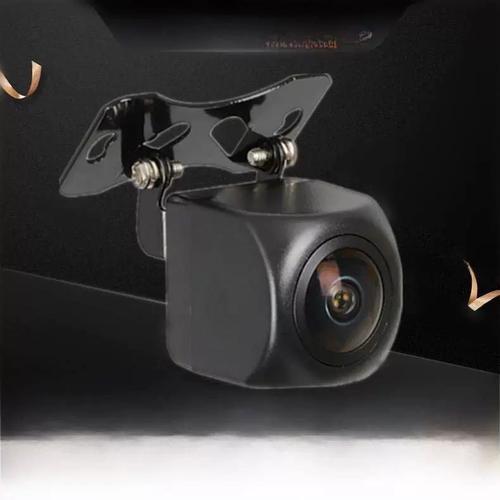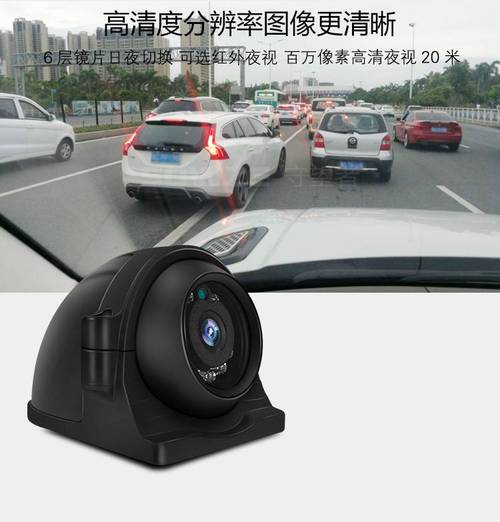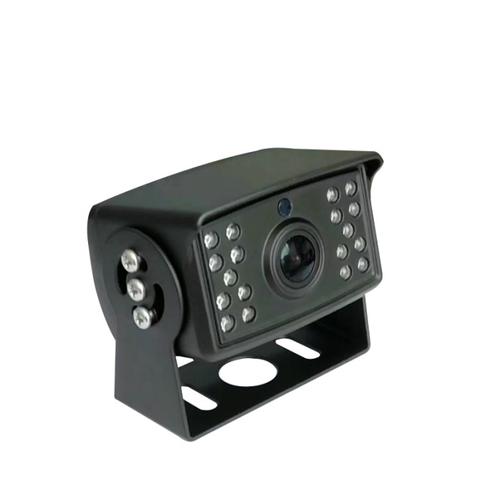
随着智能驾驶技术的快速迭代,传感器作为感知层的核心硬件,正迎来前所未有的市场机遇。在众多传感器类型中,车载摄像头凭借其高性价比、丰富的语义信息获取能力以及成熟的产业链,成为ADAS(高级驾驶辅助系统)和自动驾驶方案中不可或缺的一环。本文将从市场规模、技术趋势、竞争格局及未来挑战等维度,深度剖析车载摄像头市场的现状与前景。
一、市场规模:出货量与单车价值量齐升
根据高工智能汽车研究院监测数据,2023年中国乘用车市场车载摄像头总搭载量突破6500万颗,同比增长约28%。预计到2025年,年搭载量将超过1亿颗,复合增长率保持在20%以上。从单车平均搭载量看,2020年约为2.3颗,2023年已升至4.5颗,部分新势力高端车型甚至达到11颗以上(包括前视、环视、侧视、后视及舱内DMS摄像头)。单车价值量方面,尽管单颗摄像头价格因规模化生产有所下降,但整车摄像头总价值仍从2020年的约600元提升至2023年的1200元左右。量价齐升的背后,是L2+及L3级自动驾驶渗透率的提高,以及法规对AEB(自动紧急制动)、DMS(驾驶员监控)等功能的强制要求。
二、技术趋势:从“看得见”到“看得清、看得广、看得懂”
车载摄像头技术正围绕分辨率、动态范围、视场角及智能处理四大方向升级。当前量产的ADAS前视摄像头以800万像素为主流,部分Tier 1已推出1200万甚至1700万像素方案,以满足更远探测距离和更精细的语义分割需求。LED闪烁抑制(LFM)和140dB高动态范围(HDR)成为标配,以应对隧道、逆光等复杂场景。视场角方面,环视摄像头向190°超广角发展,侧视摄像头则需要在50°-120°之间平衡可视范围与分辨率。更重要的是,摄像头正从“图像输出”转向“对象输出”,部分方案集成ISP(图像信号处理器)和AI SoC,直接在摄像头端完成目标检测和分类,减轻域控制器算力负担。8MP以上摄像头普遍采用串行器/解串器(SerDes)链路,如TI的FPD-Link和Maxim的GMS
三、竞争格局:国产供应商加速崛起,但高端芯片仍被海外主导
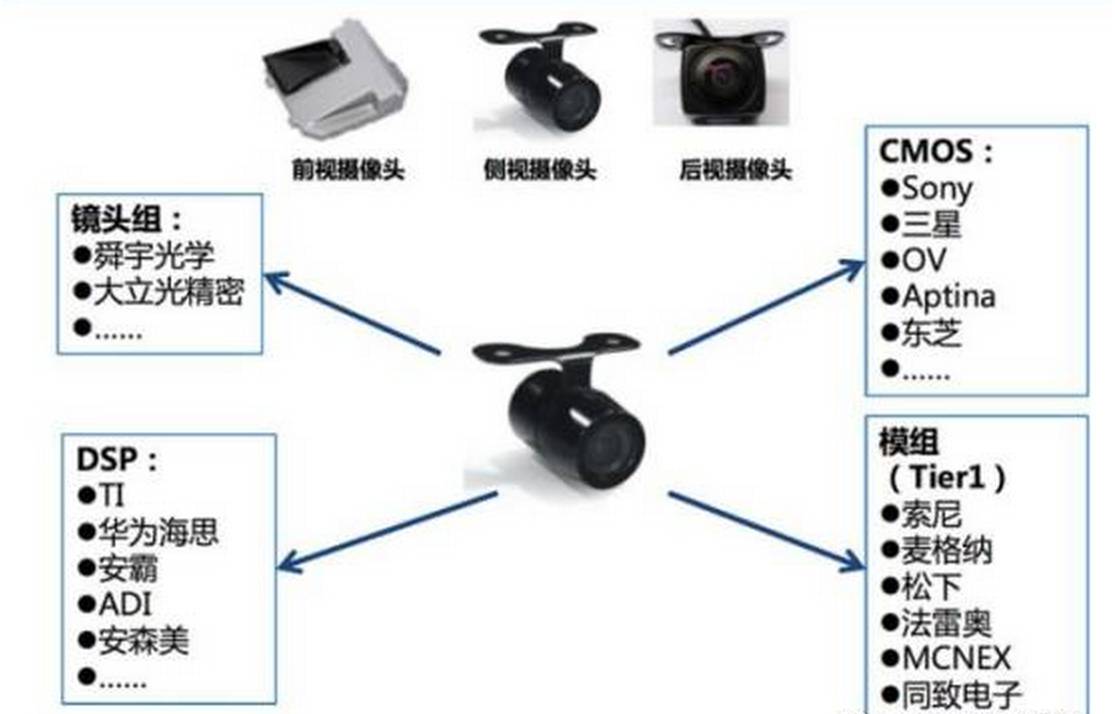
车载摄像头产业链包括上游芯片(图像传感器、ISP、SerDes)、中游镜头(光学镜片)、下游模组及系统集成。图像传感器领域,索尼、豪威科技(被韦尔股份收购)和安森美占据全球70%以上份额,其中豪威在国产车型中份额提升迅速。车载镜头市场,舜宇光学、联创电子、欧菲光等国产厂商已占据全球主要份额,舜宇更是连续多年位居车载镜头出货量第一。模组环节,德赛西威、华域视觉、智华科技等Tier 1快速成长,凭借快速响应和成本优势获得本土车企定点。高性能SerDes芯片仍被TI、ADI、Inova等海外公司垄断,国产替代刚起步。整体看,车载摄像头赛道呈现“中低端国产化充分、高端芯片受制于人”的格局。
四、核心驱动力与挑战
驱动力主要来自三方面:1)法规强制,如欧盟GSR2要求新车标配ISA、AEB、DMS等,中国也推出类似法规;2)消费者对智能驾驶体验需求提升,推动车企增加摄像头数量;3)成本下降,800万像素摄像头模组价格已从2020年的600元降至2023年的300元左右,使中低价位车型得以搭载。
挑战同样明显:多摄像头协同对时间同步和标定提出极高要求,像素级融合算法尚不成熟;极端天气(如暴雨、大雾)和强光下摄像头性能仍然有限,需要与毫米波雷达、激光雷达互补;再次,安全性问题,摄像头易受物理遮挡或致盲攻击,需要冗余设计。随着像素提升和数据带宽增加,功耗与散热成为新的工程难题。
五、未来展望:高像素、舱驾一体与国产替代
展望2025-2030年,车载摄像头将向以下方向演进:一、像素持续提升,2000万像素前视摄像头有望在2026年量产;二、舱驾一体趋势下,座舱DMS摄像头与ADAS摄像头共用芯片和算法平台,降低成本;三、国产SerDes芯片有望在2025年后逐步上车测试,缓解供应链风险;四、以4D成像雷达和激光雷达为代表的点云传感器与摄像头进行前融合,形成优势互补的感知方案。
车载摄像头作为智能驾驶的“眼睛”,其市场远未饱和。随着L3级自动驾驶在特定场景下落地,单车摄像头数量与价值量仍将增长。对于国内产业链而言,把握光学、模组环节的优势,同时突破芯片瓶颈,将是决定未来市场地位的关键。